- 분야
- 계약 분쟁
- 법원
- 수원지방법원 성남지원
- 결과
- 판결 · 청구 전부 기각
- 시기
- 2025년 4월
세무사가 종합소득세 신고기한을 넘겨 세금 감면을 받지 못했다는 이유로 1억 원이 넘는 손해배상을 청구당했다면, 세무사가 그 세금을 모두 물어 줘야 할까요?
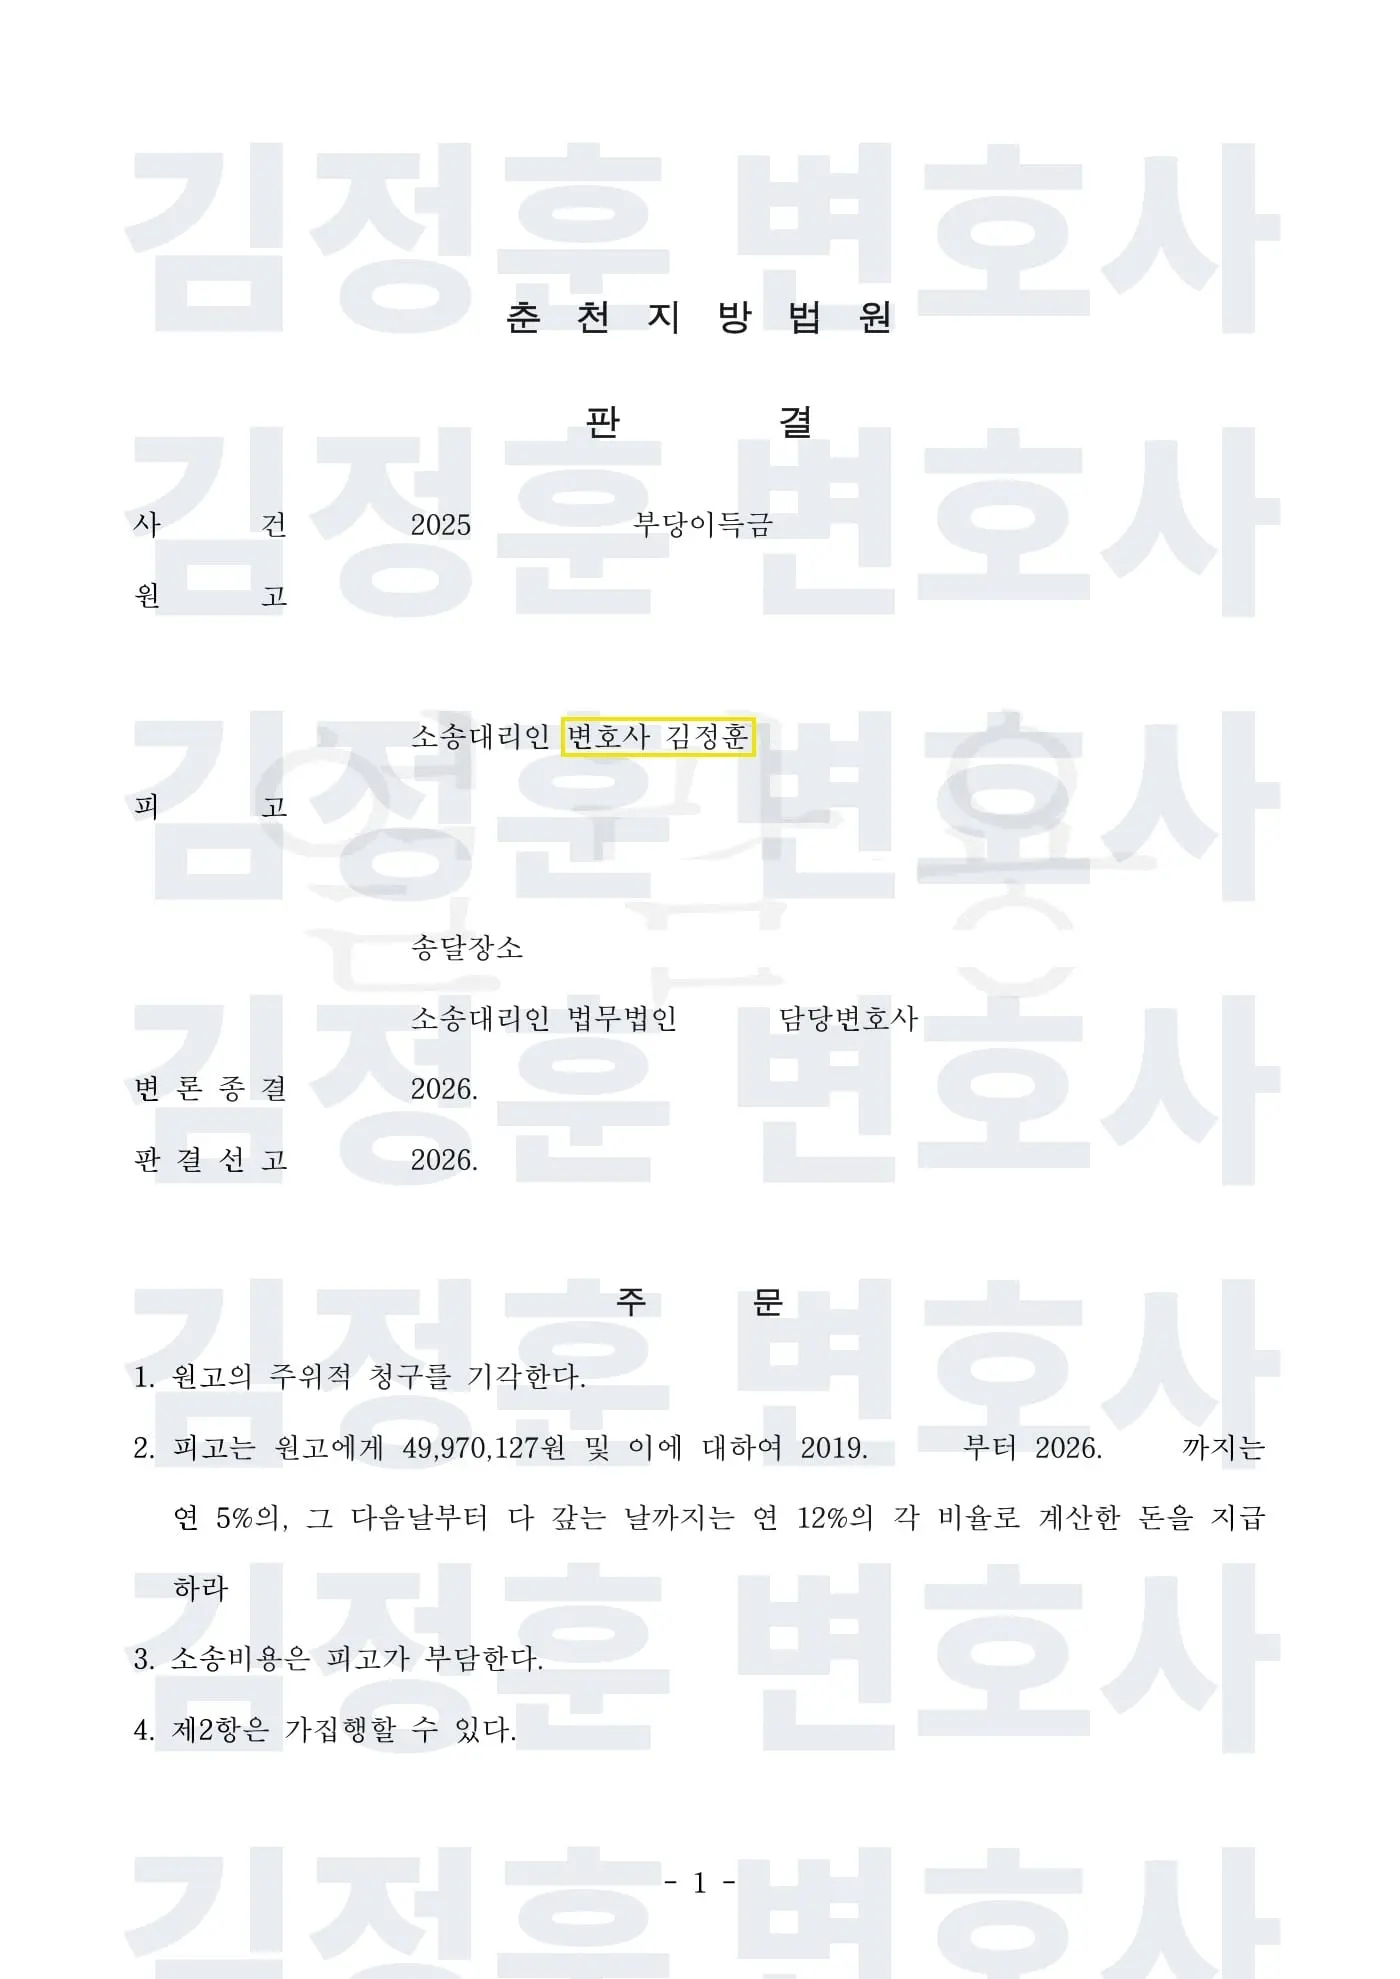
김정훈 변호사가 세무사를 대리한 이 사건에서 수원지방법원 성남지원은 2025년 4월 원고의 청구를 모두 기각하는 1심 판결을 했습니다.
의뢰인(피고)은 세무대리를 맡아 온 세무사입니다. 의뢰인에게 세무를 맡겼던 원고는 의뢰인이 신고기한 안에 종합소득세를 신고하지 않아 5년간 소득세 전액 감면을 받지 못했고 의뢰인의 지시로 영업까지 그만두었다며 채무불이행 또는 불법행위를 이유로 115,368,350원(약 1억 1,536만 원)의 손해배상을 청구했습니다.
이에 김정훈 변호사는 감면의 전제가 된 사업 구조와 매출 취소를 결정한 주체를 자료로 정리해 원고가 말하는 손해가 의뢰인 때문에 생긴 것이 아니라고 다퉜습니다.
법원은 청구를 전부 기각하고 소송비용도 원고가 부담하게 했습니다.
사건의 개요
의뢰인은 2019년경부터 한 한의원의 세무대리를 해 왔습니다. 2021년 5월 한의원 운영자의 연인인 원고가 광고대행업으로 사업자등록을 하자 그 세무대리도 함께 맡았습니다.
사업자등록상 사업장은 수도권과밀억제권역 밖이어서 원고는 조세특례제한법상 5년간 소득세 전액이 감면되는 청년창업중소기업에 해당했습니다. 다만 이 감면은 다음 해 5월 말까지 종합소득세 확정신고를 해야 받을 수 있습니다.
2022년 5월의 신고기한까지 신고는 이루어지지 않았습니다. 원고는 2022년 6월부터 매출 세금계산서 발급을 멈추고 그때까지 발급한 세금계산서를 모두 취소하는 수정 세금계산서를 발급했습니다.
그런데 2023년 7~8월 세무서의 현장확인이 진행되었고 원고 측과 상의한 끝에 2023년 8월 2021년과 2022년 귀속 종합소득세 확정신고서가 제출되었습니다.
원고는 2023년 10월 2021년 귀속분 53,332,590원, 2022년 귀속분 22,606,660원의 납부고지를 받았고 이 세금과 가산세를 의뢰인에게 물어내라며 소송을 냈습니다.
세무사가 신고기한을 넘기면 감면받지 못한 세금을 모두 배상해야 할까요?
원고의 청구는 세금 85,368,350원, 영업을 계속했다면 얻었을 수입 2,000만 원, 위자료 1,000만 원으로 이루어져 있었습니다. 신고기한이 지난 것만 보면 세무사의 실수로 읽히기 쉬운 사건이었습니다.
그래서 이 사건에서는 신고를 하지 않게 된 경위, 그리고 원고가 처음부터 감면을 받을 수 있었는지를 함께 보여 주는 것이 중요했습니다.
김정훈 변호사의 조력 및 쟁점
김정훈 변호사는 먼저 위임계약의 목적을 문제 삼았습니다. 원고의 사업은 한의원 비용을 늘리고 소득세 감면을 받으려는 구조로 만들어졌으므로, 그런 목적의 세무 위임계약은 민법 제103조에 따라 무효라고 주장했습니다.
상대방에게 알려진 법률행위의 동기가 반사회질서적인 경우도 무효가 된다는 대법원 1992. 11. 27. 선고 92다7719 판결을 들었습니다.
원고의 실제 사업장은 수도권과밀억제권역 안에 있었으므로 애초에 감면 대상이 아니었다는 점도 거래 자료로 소명했습니다.
매출 세금계산서를 모두 취소하기로 한 것은 누구의 결정이었을까요?
김정훈 변호사는 원고 측이 2022년 5월 무렵 매출을 모두 취소하고 사업을 정리하기로 했고 그래서 종합소득세를 신고하지 않게 된 것이라고 반박했습니다.
당시 연락을 맡았던 직원이 '올스톱'을 전달했다는 통화 녹취를 내고 매출을 모두 취소하면 신고할 소득이 없어 기한 내 미신고로 인한 불이익도 없었다고 주장했습니다.
영업 중단 역시 의뢰인의 지시가 아니라 원고 측이 스스로 폐업을 요청한 것이라고 다퉜습니다.
손해액에 대해서는 원고의 실제 업무량이 블로그 포스팅 월 10~20개 수준이었고 업계 단가와 비교해 매출이 크게 부풀려졌다는 자료와 세무사 의견진술서를 냈습니다.
과다한 매출을 기준으로 매긴 세금은 경정청구나 환급으로 다툴 대상이지 의뢰인이 배상할 확정적 손해가 아니라는 주장이었습니다.
법원의 판단
수원지방법원 성남지원은 2025년 4월 원고의 청구를 기각하고 소송비용은 원고가 부담하라고 판결했습니다.
법원은 기한 내에 신고가 이루어지지 않은 사실은 인정하면서도 제출된 증거만으로는 원고가 피고의 잘못으로 주장과 같은 손해를 입었다고 인정하기 부족하다고 보았습니다.
법원이 든 사정은 이렇습니다. 원고의 사업은 한의원 운영자가 광고대행 용역비를 지급하는 외관으로 한의원 비용을 늘릴 수 있다고 판단해 시작되었고 감면을 받으려고 사업장 소재지를 수도권과밀억제권역 밖으로 등록했습니다.
원고는 실제로 그곳에서 사업을 하지 않았고 실제 매출보다 부풀린 금액으로 매출 세금계산서를 발급했으며 거래처는 모두 그 운영자와 지인들의 한의원이었습니다.
설령 피고의 조언이 있었더라도 세금계산서를 모두 취소하고 폐업하기로 결정한 것은 원고 측이었고 운영자는 2022년 7월경 이미 대체할 업체까지 마련해 두었습니다.
2023년 8월 세무서 조사 뒤 매출 취소를 번복하고 소득세를 내는 편이 낫다는 의견에 원고 측도 동의했고 그때 피고에게 책임을 묻지도 않았다는 점도 판단 근거가 되었습니다.
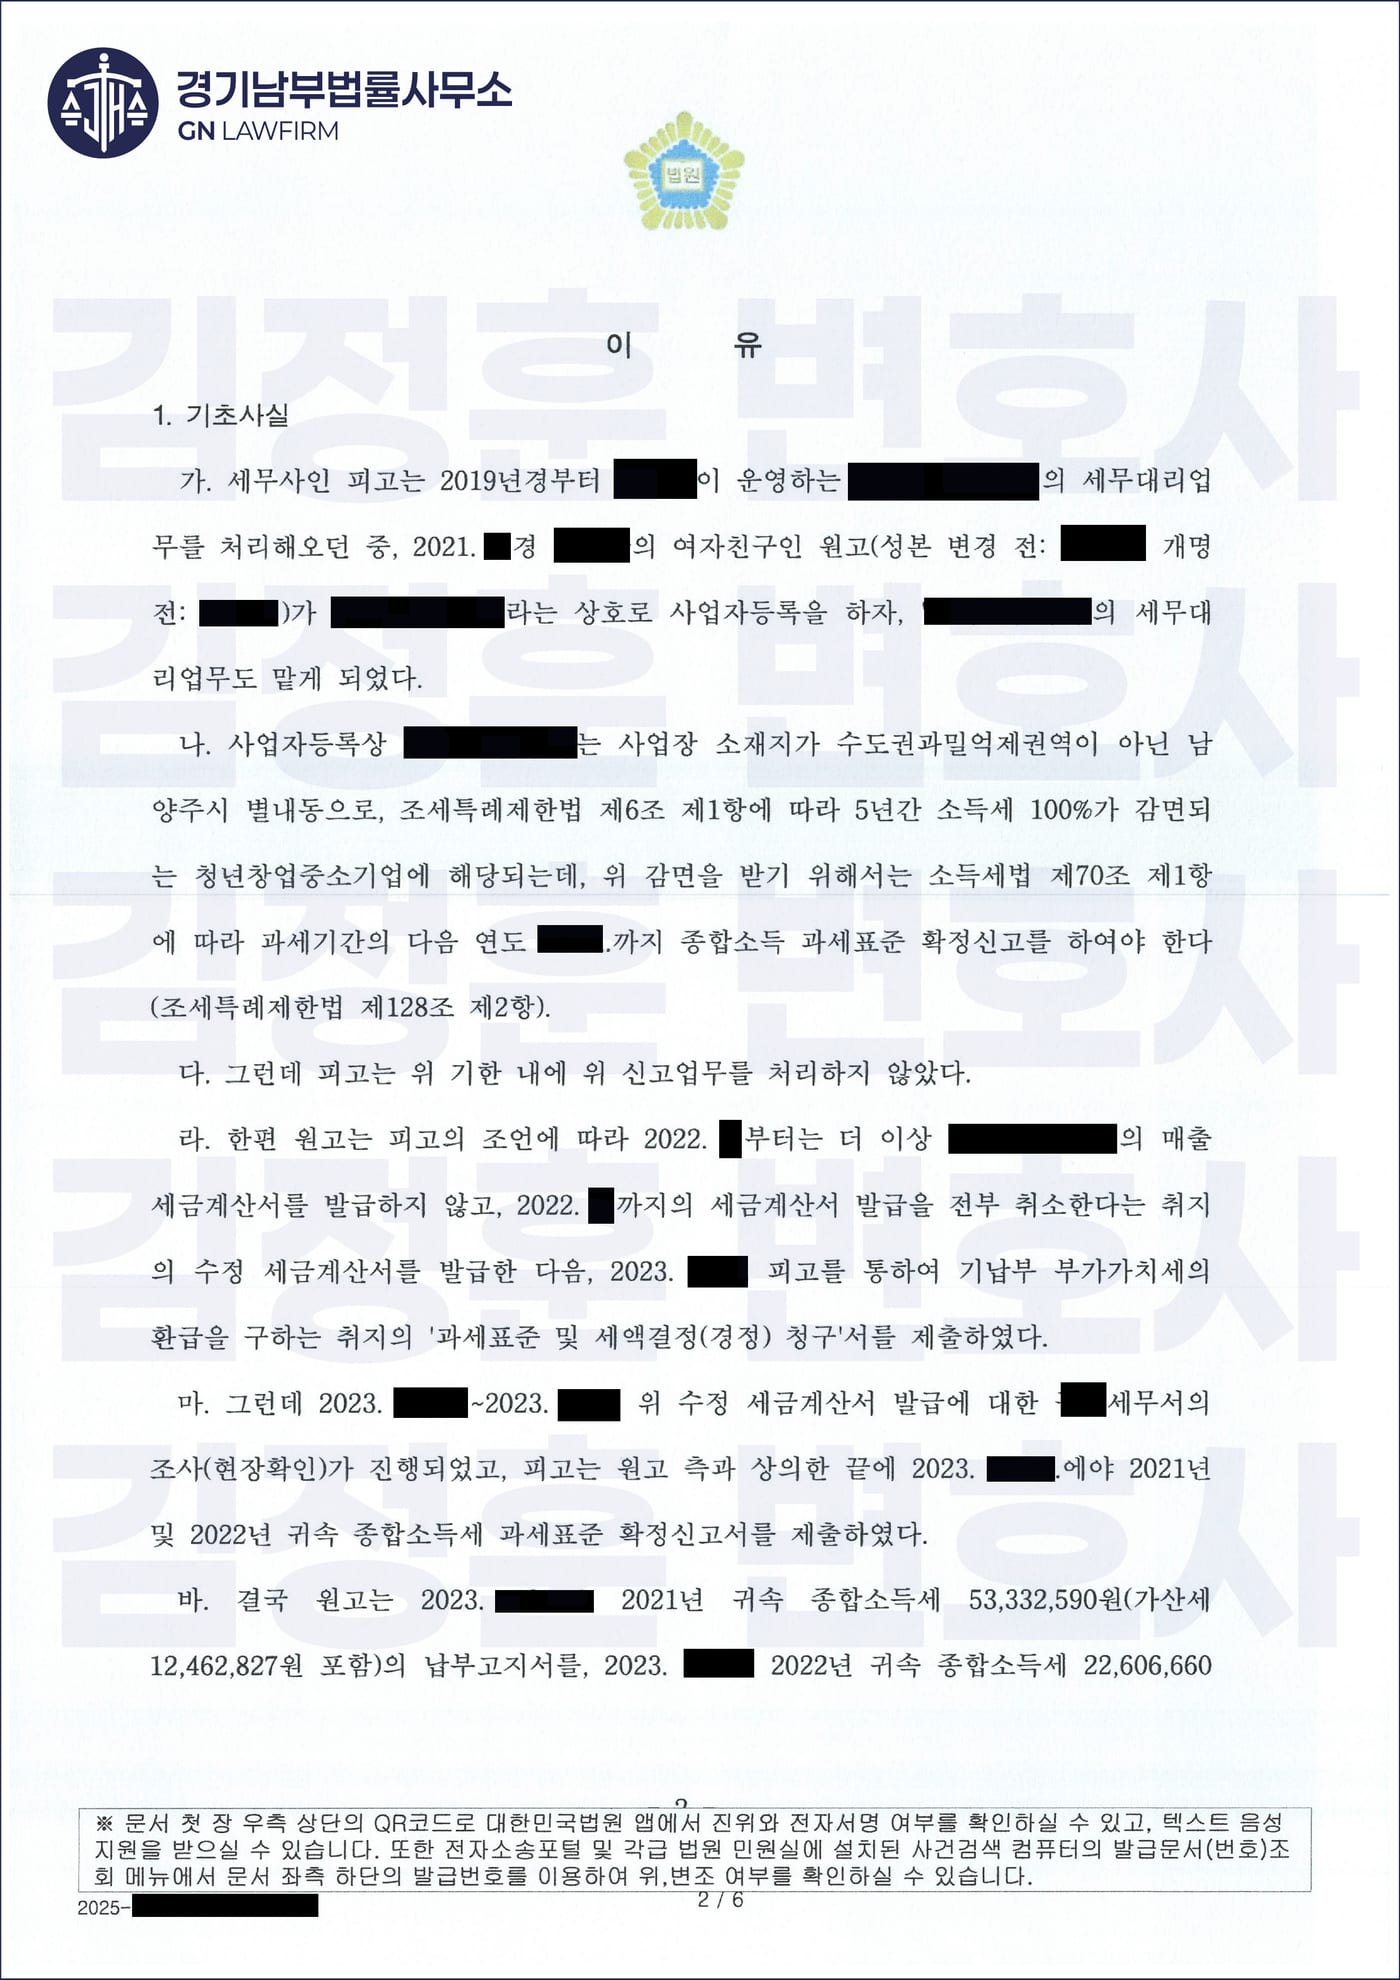
적용 법조: 민법 제390조, 제750조, 제103조, 조세특례제한법 제6조 제1항, 제128조 제2항, 소득세법 제70조 제1항
판결문·결정서
개인정보는 가린 사본입니다. 눌러서 크게 볼 수 있습니다.
결론
1억 1,536만여 원의 손해배상을 청구받은 의뢰인은 1심에서 청구 전부 기각 판결을 받아 배상할 돈이 없게 되었습니다.
김정훈 변호사는 감면을 전제로 한 사업 구조와 매출 취소 결정의 주체를 녹취와 거래 자료로 보여 주어 신고기한을 넘겼다는 사실만으로 손해배상 책임이 생기지는 않는다는 판단을 받았습니다.
다만 세무대리인의 책임은 위임받은 업무의 범위, 의뢰인이 내린 결정, 실제로 손해가 생겼는지에 따라 달라질 수 있습니다.
김정훈 변호사의 소회
본 변호사는 이 사건에서 신고가 늦어진 '결과'보다 신고를 하지 않게 된 '경위'를 보여 주는 일이 가장 중요하다고 보았습니다.
세무사를 상대로 한 소송에서는 기한을 넘긴 사실 하나가 과실처럼 보이기 쉽지만 누가 무엇을 결정했는지 대화와 통화 기록을 시간순으로 맞춰 보면 전혀 다른 그림이 나오기도 합니다.
따라서 세무대리 과정에서 고객과 나눈 메시지와 통화 기록은 분쟁이 생기기 전부터 잘 보관해 두시기를 권합니다.
자주 묻는 질문
세무사가 신고기한을 놓치면 무조건 손해배상 책임을 지나요?
그렇지 않습니다. 세무사의 잘못과 손해 사이에 인과관계가 있고 실제 손해가 증명되어야 배상 책임이 생깁니다.
이 사건에서도 신고가 기한 안에 이루어지지 않은 사실은 있었지만, 법원은 그로 인해 원고가 주장하는 손해를 입었다고 보기 어렵다고 판단했습니다.
기한 후 신고를 하면 창업중소기업 세액감면을 받을 수 없나요?
조세특례제한법 제128조 제2항은 기한 후 신고를 하는 경우 창업중소기업 세액감면(제6조)을 적용하지 않도록 정하고 있습니다.
이 사건 원고도 이 규정을 근거로 감면을 받지 못했다며 손해배상을 청구했습니다.
고객이 스스로 매출 취소를 결정했다면 세무사 책임은 어떻게 되나요?
손해의 원인이 된 결정을 누가 했는지가 책임 판단에 크게 작용합니다.
이 사건에서 법원은 세금계산서 취소와 폐업, 이후 소득세 납부 방향 모두 원고 측이 결정하거나 동의한 것이라는 사정을 들어 청구를 받아들이지 않았습니다.
세무대리인을 상대로 소장을 받았다면 무엇부터 해야 하나요?
소장 부본을 받은 날부터 30일 안에 답변서를 내야 합니다.
동시에 위임받은 업무의 범위, 고객과 주고받은 메시지·통화 기록, 세무서 대응 경과를 시간순으로 정리해 두면 책임 범위를 다투는 데 도움이 됩니다.
결과는 판결문·결정서로 확인한 사례이며, 사안마다 다를 수 있습니다.